【相場展望】10月末の損出し売り終了で日経平均は底入れ!ネオクラウド不安の払拭と「設備投資・半導体銘柄」の逆襲
こんにちは、お祈りトレーダーです!
10月30日の日経平均株価は、前日比1,369円安の6万3,290円と大きく下落して10月相場を終えました。 この下げを見て「やっぱりAIバブル崩壊だ!」と恐怖に震えている方も多いかもしれませんが、私は全く心配していません。むしろ、日経平均は7月末の6万円台前半の安値を割らずに推移しており、「この10月末をもって完全に底入れした」と見ています。
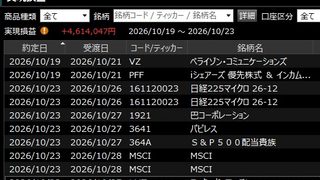
前回のトレード実践記でお伝えした通り、私が米国株の利確資金を迷わず「日経平均先物・オプション」へぶち込んだのも、この底入れと11月からの反転に強い確信があるからです。
なぜ10月で悪材料が出尽くし、11月から日本株・半導体関連が逆襲に向かうのか? 5つの重要項目に分けて徹底解説します!
1. 米国ファンドの「10月末損出し売り」通過とネオクラウド不安の終焉
10月の相場がここまで荒れた最大の要因は、アメリカの投資信託(ファンド)による「10月末期限の損出し売り」という需給イベントです。
アメリカの投資信託は会社型であり、実現益のほぼすべてを分配しないと法人課税を受けてしまいます。ファンドマネジャーは資産規模が縮小するのを嫌うため、レーバーデイ明けから10月末にかけて、含み損を抱えた銘柄をわざと売却して「実現損」を作り、利益を圧縮する作業を行います。 受け渡しベースで考えれば、この機械的な売り圧力は10月30日の朝をもって完全に終了しました。
同時に売られていた「ネオクラウド(AI向けのGPUクラウド事業者)」の信用不安もここで一巡します。 ハイイールド格付けの銘柄が多いために10月の季節性悪化に巻き込まれましたが、実態を見ればデータセンターのGPUレンタル料は高止まりしています。今週決算を発表した米ギャラクシー・デジタルや、一時ストップ高を付けたさくらインターネット(3778)、さらにはアルファベットやスペースXのクラウド部門も極めて好調です。
10月の需給悪化という重しが取れた今、ネオクラウド関連の株価は、好調な実態(高いレンタルフィー)へと一気にサヤ寄せしていくでしょう。
2. データセンター資産価値の再評価
現在、AI業界のファンダメンタルズにおいて非常に興味深い現象が起きています。なんと、2世代前の「ホッパー」など「古いGPUのレンタル価格や利用価値が上がっている」のです。
背景にあるのは、ソフトウェアの劇的な進化とトークン(AIが処理する文字単位)単価の低下です。 たとえば中国のAI企業・ディープシークが開示した論文によると、メモリーの使用量は3年前のモデルに比べて「400分の1以上」も小さくなっています。これにより、メモリー搭載量が少ない古いGPUでも大量のトークンを生成できるようになり、性能と利用価値が跳ね上がっているのです。
以前は「1ドルの売上を稼ぐのに2.5ドルのGPUコストがかかる」と言われていましたが、現在はわずか50セント程度で賄えるようになってきました。これは既存のデータセンターの資産価値そのものが大きく向上することを意味しており、AI・データセンター関連の採算悪化懸念を完全に吹き飛ばす材料です。
3. 日銀会合通過と「中間選挙後のドル円反転」パターン
10月30日の日銀金融政策決定会合では、予想通り利上げが見送られました。 日本の長期金利は1月・4月・7月・10月(四半期の最初の月)に低下し、四半期末にかけて上がりやすいパターンがあります。来週は飛び石連休でドル円が薄商いになるため、2024年8月の「令和のブラックマンデー(円高が株安を呼び、外国人投資家のヘッジ巻き戻しでさらに円高が進むスパイラル)」のような一時的な揺さぶりには注意が必要です。
しかし、歴史を振り返れば「ドル円はアメリカの中間選挙を境に反転する」という強力なパターンがあります(例外は消費増税があった2014年のみ)。 さらにアメリカでは大型IPO(新規株式公開)が控えており、スペースX上場時と同様にドルを積み上げる実需の動きが伴います。足元で一時的に円高へ振れる場面があっても、それが長く続くとは考えにくく、過度な警戒は不要です。
4. 危機が去れば「設備投資銘柄」!鉱工業生産の大幅増産計画と注目株
市場のパニック指標である信用評価損益率は、投げ売りや追証が連鎖する危険ライン(マイナス16%)を下回ることなく、「マイナス13.5%」でしっかりと耐え抜きました。オルカンからの資金流出など、令和のブラックマンデー時と同じ「底打ちのサイン」も点灯しています。
そして何より心強いのが、10月30日朝に発表された鉱工業生産統計です。 6~9月にもたついていた「電子部品・デバイス工業」や、半導体製造装置を含む「生産用機械工業」が、10月・11月にかけて大幅な増産計画となっていることが判明しました。バックミラー(過去の業績)は悪く見えても、足元の現場はすでに力強く動き出しているのです。
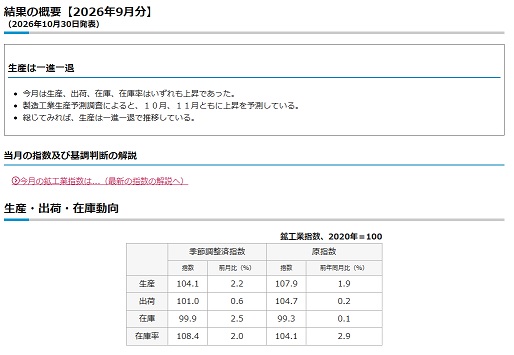
危機が去った後の相場で主役になるのは、こうした「設備投資に旺盛な銘柄」です。
【今後の注目・監視銘柄リスト】
- ADEKA(4401) / 三菱瓦斯化学(4182): AI半導体材料で積極的な設備投資計画が報じられている実力派。
- 古河電気工業(5801): データセンター特需に不可欠なインフラ・光ファイバー関連、および次世代「ルービン」から採用される光電融合の中核。
- 東京エレクトロン(8035): 増産計画の恩恵をダイレクトに受ける半導体製造装置の王道。
- キオクシアホールディングス(285A): IMF(国際通貨基金)が成長見通しを大幅に引き上げた韓国市場への資金流入が期待される中、韓国の半導体メモリー大手・SKハイニックスと高い連動性を持つ注目株。
5. データセンターの電力解決策と「中間選挙後半年は負けなし」の黄金法則
一部で話題になるデータセンターの電力逼迫や非常用ディーゼル発電機の騒音問題も、着実に解決策が進んでいます。 電力逼迫時に送電をカットする代わりに深夜の余剰電力を安く売る契約や、燃料電池・ガスの活用が広がっており、NTT(9432)が大阪で1兆円規模を投じるアンソロピック向けデータセンターでも、湾岸のガス会社からパイプラインを引く対策が報じられています。
また、ロッキード・マーチンなど米防衛株の強さは中間選挙後の中東情勢の緊迫を示唆していますが、トランプ政権が下院で多数派を失えば翌年から予算の制約を受けるため、仮に紛争が起きても期間限定にとどまるでしょう。来週発表される米雇用統計でも、人材派遣や弱者層の雇用悪化が確認されれば、FRBの利下げを後押しする追い風となります。
そして最後に、すべての投資家が知っておくべき最強のアノマリーがあります。 それは「アメリカ中間選挙の年の10月末から翌年4月末までの半年間は、1942年以降一度も負けなし」という歴史的事実です。
10月末の損出し売りを耐え抜いた者だけが味わえる、半年にわたる黄金の投資期間がいよいよ幕を開けます。『100円玉資本主義』で鍛えた入金力と現物1株投資、そして先物・オプションの機動力をフル活用し、11月からの大相場を全力で獲りにいきましょう!
【免責事項・投資に関するご注意】
当ブログに掲載されている情報は、管理人の個人的な見解に基づく記録および一般的な情報提供を目的としており、特定の銘柄への投資勧誘や売買の推奨を目的としたものではありません。情報の正確性・完全性には細心の注意を払っておりますが、いかなる保証もいたしません。投資に関する最終的な決定・判断は、必ずご自身の資金管理と自己責任において行われますようお願いいたします。当ブログの情報を利用して被ったいかなる損害等についても、管理人は一切の責任を負いかねます。