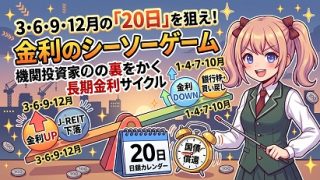
【金利の季節性】3・6・9・12月の「20日」を狙え!国債償還サイクルを使った日本株・FXの実戦手法
日銀の利上げ有無だけで相場を見ていないか?
日本の長期金利(10年物国債利回り)が動く要因といえば、多くの投資家が「日銀の金融政策決定会合」や「アメリカの長期金利」ばかりに注目しがちです。
しかし、実際の債券市場には、政策変更とは無関係に毎年繰り返される需給の季節性が存在します。
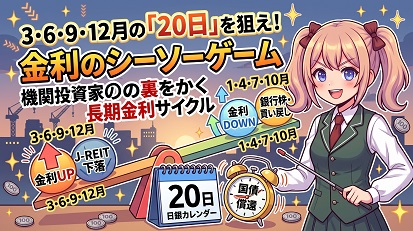
- 四半期末(3・6・9・12月): 日銀の保有国債減額(QT)や決算期末の持ち高調整で、長期金利が上がりやすい
- 期初月(1・4・7・10月): 機関投資家の新規予算(ニューマネー)流入や再投資で、長期金利が下がりやすい
この「期末の金利上昇」と「期初の金利低下」のリズムを知っておけば、高値掴みや底値での狼狽売りを防げるだけでなく、株のセクターローテーションやFX・日経225先物のスイングトレードで優位性のあるエントリーが可能になります。今回は、この債券需給のクセを具体的な売買ルールに落とし込んだ手法を解説します。
なぜ起きる?鍵を握る「3・6・9・12月の20日」
このアノマリーの正体は、オカルトではなく機関投資家の実需フローと国債の償還スケジュールです。
1. 四半期末の前半(3・6・9・12月の1日〜15日頃)は金利上昇期
四半期末の月に入ると、銀行や生命保険会社などの機関投資家は決算に向けたバランスシート調整や利益確定を行います。さらに第2金曜日のメジャーSQ(先物・オプションの特別清算指数算出)や国債先物の限月交代(ロールオーバー)が重なるため、債券が売られやすく、長期金利には上昇圧力がかかります。
2. 転換点は「20日」の国債大量償還
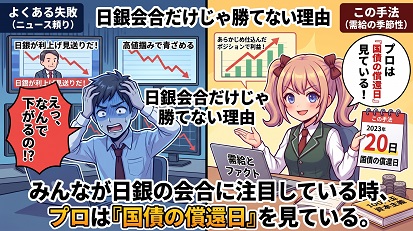
日本の利付国債(2年・5年・10年・20年・30年など)の償還日は、3月・6月・9月・12月の20日に集中しています。さらに日銀が買い入れを減額しているため、この20日に日銀の総資産(保有国債残高)も大きく減少します。
一方、民間の機関投資家にとっては、20日に償還された巨額の現金が手元に戻ってくることを意味します。運用利回りやデュレーション(平均回収期間)を維持するため、投資家はこの償還資金を使って再び国債を買い戻す(再投資する)動きに出ます。その結果、20日前後を境に長期金利の上昇はピークアウトしやすくなります。
3. 期初月(1・4・7・10月)はニューマネーで金利低下
四半期が明けて新しい期に入ると、機関投資家は新しい期の運用予算を使って一斉に債券の買い付けに動きます。この期初特有の買い需要によって、1月・4月・7月・10月の前半〜中旬は長期金利が低下(債券価格は上昇)しやすくなります。ただし、これはあくまで期初の需給による一時的な低下であり、買いが一巡すれば本来の金融政策トレンドへと戻っていきます。
実践!金利の季節性を利益に変える3つの投資手法
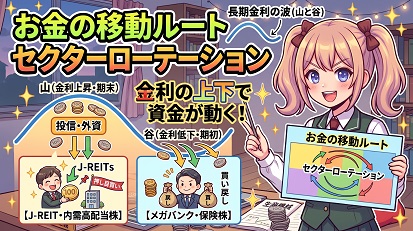
この「期末前半の金利上昇 → 20日の償還通過 → 期初の金利低下」という波を、3つの市場で活用します。
手法①:高配当株・J-REIT・半導体株の「月末前仕込み」
金利上昇に弱いセクターを、金利がピークをつけやすいタイミングで拾う逆張り・押し目買い手法です。
- 狙う銘柄: J-REIT、不動産株、内需の安定高配当株、および金利上昇でバリュエーション調整を受けやすい半導体・グロース株
- 買いタイミング: 3・6・9・12月の10日〜20日前後(メジャーSQ通過後〜国債償還日の間)
- 戦い方: 金利上昇、REITや高配当株が売られている局面で、単元未満株(1株買い)などを活用して数日に分けて分割エントリーします。
- 出口戦略: ガチホ目的の高配当株はそのまま長期保有へ移行し、短期スイング分は1・4・7・10月の前半〜中旬に金利低下で株価が反発したところで利益確定します。
手法②:銀行・保険株の「期初押し目買い」
金利上昇が追い風となる金融セクターを、期初の金利低下による一時的な調整局面で仕込む手法です。
- 狙う銘柄: メガバンク、優良地銀、損保・生保株
- 買いタイミング: 1・4・7・10月の中旬〜後半
- 戦い方: 期初の債券買いによって長期金利がいったん下がると、「利ざや改善期待の一服」から銀行株が短期的に調整しやすくなります。需給による一時的な金利低下が一巡する月後半に押し目を拾い、次の四半期末に向けた金利再上昇の波に乗ります。
手法③:日経225先物・FX(ドル円)のスイングトレード
国債償還と機関投資家の外債投資フローを、指数先物や為替のエントリータイミングに組み込みます。
- エントリー時期: 3・6・9・12月のメジャーSQ通過後〜20日前後
- 先物の狙い目: メジャーSQ週の波乱と金利上昇が一服する20日前後は、日本株全体の需給が改善しやすいタイミングです。ここで日経225先物の押し目ロングを狙います。
- ドル円の狙い目: 期初月(1・4・7・10月)に入ると、生命保険会社や投資信託による新規の外国債券投資(円売り・外貨買い)が出やすくなります。日本の長期金利低下も重なるため、四半期末の調整で下げたドル円の押し目買いが機能しやすくなります。
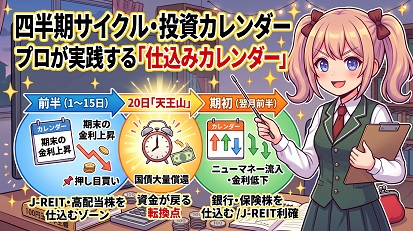
四半期サイクルの投資カレンダー早見表
| 時期 | 債券需給の動き | 長期金利 | 仕込み対象 | 利確・警戒対象 |
| 3・6・9・12月 前半 | 先物ロール・期末調整 | 上昇 | J-REIT・高配当・半導体 | 債券・高PER株 |
| 3・6・9・12月 20日頃 | 国債大量償還・再投資 | 天井圏 | 日経先物・ドル円ロング | 銀行株(短期利確) |
| 1・4・7・10月 前半 | 期初ニューマネー流入 | 低下 | 銀行・保険(押し目待ち) | J-REIT・不動産 |
| 2・5・8・11月 期中 | 需給イベント端境期 | 政策次第 | 金融株・バリュー株 | ドル円高値追い |
この表をカレンダーのベースにしつつ、特に「3・6・9・12月のメジャーSQ(第2金曜)から20日の国債償還まで」の約1週間を、四半期に一度の仕込みゾーンとして意識するのがポイントです。
この手法を使う際の3つの注意点
アノマリーは単体で盲信すると痛い目を見ます。ポジションを取る前の検証段階で、以下の3点を必ずチェックしてください。
- 金融政策イベントが最優先: 日銀会合で追加利上げが強く織り込まれる局面や、米国の雇用統計・CPIショックで米国債利回りが急変動している時は、季節性よりも政策金利トレンドが優先されます。
- 3月期末(本決算)の特殊性: 3月だけは国内企業の年度末決算にあたり、機関投資家の益出し売りやレパトリエーション(外貨から円への資金還流)が他の四半期末より強く出ます。3月中旬のフライング買いは避け、3月末〜4月初の動きを確認してから動くのが無難です。
- 薄商いの祝日・連休に注意: ゴールデンウィーク(5月)や秋の飛び石連休(11月)、年末年始(1月)が絡むタイミングでは、流動性低下による一時的なオーバーシュートが起きるため、先物やFXではレバレッジを落として逆指値を徹底する必要があります。
まとめ:需給の波を知り、エントリー前に勝負を決める
相場が動いてからニュースの理由を探すのではなく、「来週は20日の国債償還だから金利上昇が一服しやすい」「来月は期初だから債券買いでREITが反発しやすい」とあらかじめカレンダー上の需給を把握しておくことで、感情に振り回されないトレードが可能になります。
ポジションを取る前のシナリオ構築と検証(お祈り)を済ませたら、あとは市場の需給サイクルに合わせて淡々と指値を置くだけです。四半期に一度やってくるこの需給の波を、ぜひご自身のポートフォリオ構築やスイングトレードに組み込んでみてください。
【免責事項・投資に関するご注意】
当ブログに掲載されている情報は、管理人の個人的な見解に基づく記録および一般的な情報提供を目的としており、特定の銘柄への投資勧誘や売買の推奨を目的としたものではありません。情報の正確性・完全性には細心の注意を払っておりますが、いかなる保証もいたしません。投資に関する最終的な決定・判断は、必ずご自身の資金管理と自己責任において行われますようお願いいたします。当ブログの情報を利用して被ったいかなる損害等についても、管理人は一切の責任を負いかねます。